Просрочка не лишает человека права самому определять, насколько подробно он готов обсуждать свои финансовые обстоятельства по телефону. Если поступил звонок по поводу долга, сначала выясните, кто именно связывается с вами, какую организацию представляет и какое обязательство имеет в виду. После этого можно проверить сумму и основание требования. Обещать оплату «до вечера» ради прекращения разговора не требуется. Тем более не следует сообщать коды из SMS, пароли от приложений и другие сведения, которые не нужны для обсуждения задолженности.
Федеральный закон № 230-ФЗ устанавливает правила работы с просроченной задолженностью: взыскателю разрешено напоминать о долге и обсуждать способы его погашения, но способы такого контакта ограничены. Поэтому вопрос как общаться с коллекторами лучше рассматривать с двух сторон: что разумно делать самому должнику и где заканчиваются допустимые действия второй стороны.
Как общаться с коллекторами: порядок разговора
Первый звонок не стоит превращать в переговоры о всём долге сразу. Для начала достаточно разобраться в трёх вещах: кто звонит, от чьего имени и по какому обязательству.
Если собеседник называет сумму, которую вы не можете проверить на месте, попросите расчёт. Это нормальная позиция. Цифра, произнесённая по телефону, сама по себе не позволяет понять, какие платежи учтены, как рассчитана просрочка и кому сейчас принадлежит право требования.
По той же причине не имеет смысла спорить о процентах и неустойках на слух. Для юридической оценки нужны цифры и основание их начисления.
Разговор можно закончить, когда необходимые вопросы заданы. Должник не обязан оставаться на линии только потому, что сотрудник хочет продолжить беседу.
Как общаться с коллекторами по телефону
Установите, с кем разговариваете
До обсуждения денег уточните имя сотрудника, организацию, которую он представляет, и кредитора, в интересах которого ведётся взыскание.
Закон устанавливает для телефонного контакта требования к идентификации звонящего. Поэтому просьба представиться — это не конфликт и не попытка уклониться от разговора, а обычная проверка того, с кем вы имеете дело.
Если человек отказывается назвать компанию или отвечает уклончиво, обсуждать с ним размер дохода, место работы, имущество и другие личные обстоятельства не следует.
Определите, какой именно долг обсуждается
У заёмщика может быть несколько просрочек одновременно. Поэтому фразы «у вас задолженность» недостаточно.
Полезно уточнить первоначального кредитора, текущего взыскателя, вид договора и размер требования. Если задолженность передавалась другой организации, стоит понять, кто сейчас предъявляет требование.
После этого разговор можно закончить фразой о том, что расчёт будет проверен отдельно. Согласие немедленно назвать дату оплаты законом не требуется.
Если сумма вызывает вопросы
Необязательно сразу заявлять, что долг «неправильный». Гораздо точнее обозначить конкретную позицию: размер пока не подтверждён и его необходимо проверить.
Например, вы помните, что вносили платёж, но сотрудник называет сумму без его учёта. Или неясно, из чего сложились дополнительные начисления.
В такой ситуации разумно запросить расчёт и уже после его получения сравнить цифры с договором, платежами и судебными документами, если взыскание дошло до суда.
Если разговаривать сейчас не хотите
Можно прямо сообщить, что продолжать беседу не готовы, и завершить вызов.
Это важно отличать от официального отказа от дальнейшего взаимодействия. Положить трубку во время конкретного разговора можно в любой момент. Для юридического отказа от будущих контактов предусмотрен отдельный порядок.
Когда и насколько часто могут звонить
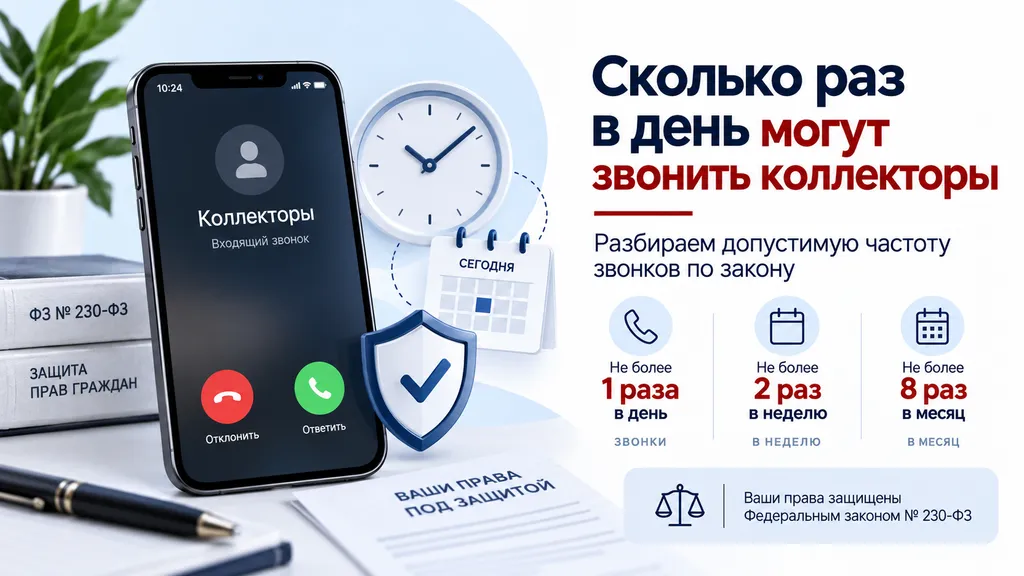
У 230-ФЗ есть количественные ограничения. Чтобы не повторять распространённые в интернете формулировки, удобнее представить их как лимит контактов.
| Вид контакта | Предел |
|---|---|
| Телефонные переговоры | 1 за сутки / 2 за календарную неделю / 8 за календарный месяц |
| Текстовые и голосовые сообщения | 2 за сутки / 4 за неделю / 16 за месяц |
| Личная встреча | 1 за неделю |
Для звонков есть и временные границы. В обычный рабочий день контакт допускается начиная с 08:00 и до 22:00. В выходной или официальный нерабочий праздник допустимое окно уже: с 09:00 до 20:00. Ориентиром служит местное время по известному месту жительства или пребывания человека.
Практический вывод простой: восемь разрешённых телефонных контактов в месяц не означают, что можно совершить все восемь за один день. Одновременно должны соблюдаться суточный, недельный и месячный пределы.
Что взыскатель вправе обсуждать
Сам звонок по поводу просрочки не является нарушением. Представитель кредитора вправе сообщить о наличии долга, предложить вариант погашения, уточнить позицию должника и предупредить о правовых последствиях неисполнения обязательства.
Здесь важна грань между сообщением о реальном юридическом варианте и запугиванием.
Фраза о том, что кредитор вправе обратиться в суд, может соответствовать действительности. А обещание «завтра приедем и заберём квартиру» уже требует совсем другой оценки: коллекторская компания сама не получает полномочий судебного пристава и не может по телефонному решению арестовать или изъять имущество.
Что во время взыскания недопустимо
230-ФЗ ограничивает не только частоту контакта, но и методы воздействия. Представитель взыскателя не вправе использовать насилие, угрозы, запугивание повреждением собственности или психологическое давление. Недопустимы унижающие высказывания и сознательное введение человека в заблуждение относительно его положения. Официальные разъяснения прокуратуры отдельно подтверждают эти ограничения.
На практике насторожить должны, например, такие ситуации:
собеседник угрожает вам или членам семьи;
обещает самостоятельно забрать имущество;
представляет себя сотрудником государственного органа, которым не является;
сообщает заведомо недостоверные последствия неоплаты;
пытается вынудить сообщить сведения, не имеющие отношения к проверке долга;
звонит ночью либо систематически превышает допустимую частоту;
использует оскорбления или давление вместо обсуждения задолженности.
При таких обстоятельствах продолжать спор по телефону обычно бессмысленно. Важнее сохранить доказательства самого нарушения.
Как правильно общаться с коллекторами: практические правила юриста
Заёмщику не требуется заучивать юридические статьи перед каждым входящим вызовом. Достаточно придерживаться понятного алгоритма.
Первое — не торопитесь соглашаться с озвученной суммой. Сначала проверьте, что за обязательство имеется в виду.
Второе — отделяйте факты от давления. Сообщение о возможном судебном взыскании и угрозы физической расправой — совершенно разные вещи.
Третье — не объясняйте финансовую жизнь во всех подробностях. Для обсуждения долга не требуется рассказывать, сколько денег хранится на карте, когда приходит зарплата или какое имущество есть у родственников.
Четвёртое — не передавайте секретные данные. Код подтверждения операции, пароль от банка или доступ к Госуслугам не нужны взыскателю для сообщения о просрочке.
Пятое — не обещайте то, чего не сможете выполнить. Если платежа завтра не будет, нет смысла называть эту дату только ради завершения разговора.
Шестое — при несогласии просите письменный расчёт. Проверять цифры удобнее вне телефонного разговора.
Седьмое — фиксируйте нарушения. Номер, дата, время, содержание сообщений и звонков могут понадобиться при подаче жалобы.
Что лучше не сообщать по телефону
Главная ошибка — считать, что человек обязан ответить на любой заданный вопрос.
Взыскатель может интересоваться возможностью оплаты, но это не означает, что ему следует передавать конфиденциальные банковские данные или раскрывать всю информацию о семье.
Не сообщайте:
пароли и одноразовые коды;
данные для входа в личный кабинет банка;
реквизиты чужих карт;
коды подтверждения из SMS;
сведения, которые очевидно не нужны для идентификации задолженности.
Также осторожно относитесь к просьбе немедленно перевести деньги по реквизитам, которые впервые сообщили голосом. Сначала следует проверить получателя и основание платежа.
Нужно ли признавать долг в разговоре
Специально произносить фразы вроде «да, я полностью признаю всё, что вы назвали» не требуется.
Если задолженность существует, можно спокойно сказать, что вы знаете о просрочке, но хотите проверить расчёт. Если же спор касается самого основания требования, позицию лучше формулировать только после изучения документов.
Юридически аккуратный разговор отличается от эмоционального не количеством сложных терминов. Его задача — не сказать лишнего и не спорить о том, что пока невозможно проверить.
Если звонят родственникам
Долг одного человека не делает членов его семьи участниками кредитного договора. Сам факт родства не даёт взыскателю права свободно обсуждать с третьим лицом размер просрочки и иные персональные обстоятельства должника.
Если родственник не является созаёмщиком, поручителем или иным участником обязательства, ему не следует вступать в обсуждение чужого долга. Достаточно сообщить, что финансовые вопросы необходимо адресовать самому заёмщику.
Если главная проблема — постоянные входящие вызовы, отдельный порядок действий разобран в статье «Как избавиться от звонков коллекторов».
Как фиксировать нарушение
Одного утверждения «мне слишком часто звонят» для разбирательства обычно мало. Намного полезнее восстановить конкретную картину.
Сохраните журнал входящих вызовов. Зафиксируйте номера, даты и время. Не удаляйте сообщения. Если был разговор с угрозами или оскорблениями, запишите, что именно произошло.
Тогда жалоба строится не вокруг эмоциональной оценки, а вокруг проверяемых эпизодов: например, несколько контактов в один день или вызов в запрещённое время.
Государственный контроль в этой сфере осуществляет ФССП и её территориальные органы. В официальных разъяснениях прокуратуры также указывается возможность обращения в ФССП при нарушении правил взыскания.
Куда обращаться при нарушениях
Выбор зависит от самого нарушения.
Если речь идёт о частоте звонков, времени контактов или иных требованиях законодательства о взыскании, заявление можно направлять в территориальный орган ФССП.
Когда в разговоре звучат реальные угрозы жизни, здоровью либо насилием, вопрос уже не ограничивается правилами коллекторской деятельности. В таких обстоятельствах следует обращаться в полицию.
К жалобе имеет смысл приложить то, что позволяет проверить описание: скриншоты журнала вызовов, сообщения, записи и другие сохранившиеся материалы.
Можно ли отказаться от дальнейших контактов
Да, закон предусматривает такой механизм, но использовать его сразу после первого дня просрочки нельзя.
Отказ от непосредственного взаимодействия становится доступен после того, как с даты возникновения просрочки прошло четыре месяца. Для этого используется установленная форма. Если направить отказ раньше разрешённого момента, он не даст предусмотренного законом результата. Актуальные официальные разъяснения прокуратуры подтверждают четырёхмесячное правило.
У этого механизма есть дополнительные особенности, поэтому его не стоит путать с обычной просьбой «не звоните сегодня».
Человек вправе закончить текущий разговор сразу. Официальный отказ регулирует уже последующие контакты определённых видов.
Что делать, если просто не хочется слышать постоянные звонки
Юридический запрет и техническая фильтрация — разные вещи.
Первый работает через предусмотренные законом заявления и жалобы. Второй позволяет уменьшить число нежелательных вызовов, которые доходят до пользователя телефона.
Например, приложение «Антиколлектор» используется для фильтрации нежелательных номеров. Оно не отменяет задолженность и не меняет полномочия кредитора, поэтому воспринимать блокировку телефона как юридическое прекращение взыскания неправильно.
Как работает сервис, какие функции в нём предусмотрены и в каких ситуациях фильтрация может быть полезна, подробно разобрано в статье «Обзор приложения Антиколлектор».
Стоит ли вообще разговаривать
Универсального правила «никогда не брать трубку» нет.
Иногда короткий разговор полезен хотя бы для того, чтобы понять, кто предъявляет требование и какой долг имеется в виду. В другой ситуации человек уже получил всю необходимую информацию и не видит смысла снова обсуждать один и тот же вопрос.
Ориентироваться лучше не на страх перед самим звонком, а на цель разговора. Если требуется выяснить реквизиты обязательства — задайте вопросы. Если начинается давление — беседу можно закончить.
Частые вопросы
Что сказать в самом начале разговора?
Попросите назвать сотрудника, организацию и кредитора, интересы которого он представляет. Затем уточните, по какому обязательству поступил звонок и какую сумму считают просроченной.
Нужно ли объяснять, почему нет денег?
Нет. Можно кратко обозначить невозможность оплаты в текущий момент. Подробно рассказывать о зарплате, расходах семьи и личных обстоятельствах обязанности нет.
Сколько звонков допустимо за месяц?
По одному самостоятельному обязательству месячная граница для телефонных переговоров составляет восемь контактов. При этом сохраняются более строгие ограничения внутри суток и недели: один и два соответственно.
Можно ли не отвечать?
Закон не устанавливает обязанности принимать каждый входящий вызов. Отдельный вопрос — официальный отказ от дальнейшего взаимодействия; для него предусмотрен специальный порядок и срок.
Что делать, если звонят после 22:00?
Зафиксируйте дату и время. Для рабочего дня звонок после 22:00 выходит за установленное законом окно контакта. В выходной и нерабочий праздничный день вечерняя граница наступает ещё раньше — в 20:00.
Могут ли забрать имущество после телефонного разговора?
Сам сотрудник коллекторской организации не получает полномочий судебного пристава. Телефонный разговор не является процедурой ареста или изъятия имущества.
Что делать, если разговоры стали постоянной проблемой?
Сначала зафиксируйте частоту и время вызовов. Если установленные пределы нарушаются, это уже основание рассматривать жалобу. Практические способы уменьшить поток входящих подробно описаны в материале «Как избавиться от звонков коллекторов».
Заключение
При разговоре о просроченной задолженности не требуется оправдываться, спорить на эмоциях или обещать невозможное. Достаточно выяснить, кто предъявляет требование, проверить основание и сумму, а при необходимости запросить расчёт.
Если общение выходит за установленные законом рамки, стоит фиксировать конкретные эпизоды: время, частоту, содержание угроз или другие нарушения. Такая фиксация намного полезнее длительного спора по телефону.
230-ФЗ регулирует способы взыскания, но не решает саму проблему задолженности. Поэтому телефонный контакт, юридическая защита от нарушений и решение вопроса с долгом лучше рассматривать как три разные задачи.