Если вы платите несколько кредитов одновременно, начните с четырёх действий: выпишите обязательства, вычтите необходимые расходы из дохода, сравните остаток с платежами и проверьте даты списаний. Так станет понятно, можете ли вы выполнять текущие условия. Тем, кому уже звонят по задолженности, Приложение антиколлектор поможет фильтровать нежелательные вызовы. Бюджет и договорённости с кредиторами при этом нужно разбирать отдельно.
Соберите все обязательства в одну таблицу
Для каждой строки откройте свежий график, выписку или личный кабинет. Если у вас несколько кредитов в разных банках, укажите организацию и номер договора.
Ниже — условные данные для одного месяца. Суммы в рублях, ставки годовые.
Обязательство | Основной долг | Ставка | Ближайший обязательный платёж | Дата | Просрочка |
Потребительский кредит А | 420 000 | 24% | 16 000 | 5-е число | Нет |
Потребительский кредит Б | 180 000 | 29% | 11 000 | 18-е число | Нет |
Кредитная карта | 70 000 | 39% вне льготного периода | 4 000 | 25-е число | Нет |
Всего в этом месяце потребуется 31 000 рублей. По карте учитывайте использованную сумму, а не доступный лимит. Минимальный взнос берите из текущей выписки: в следующем месяце он может измениться. Для сохранения льготного периода обычно требуется другая сумма — её проверьте отдельно.
Добавьте рассрочки и займы. Если МФО ждёт возврата сразу 20 000 рублей, нельзя самостоятельно разбить их на четыре взноса по 5 000. Пока иной график не согласован, в расчёте должна стоять вся сумма к установленной дате.
Как понять, хватает ли дохода на все платежи
План погашения кредитов должен оставлять средства на жизнь. Используйте простой расчёт:
Остаток после выплат = доход на руки − необходимые расходы − все обязательные платежи.
В расходы включите жильё, продукты, проезд, лечение, содержание детей и другие неизбежные траты. Не прибавляйте к заработку лимит кредитки. Неподтверждённую премию также не учитывайте.
Возьмём доход 80 000 рублей, необходимые расходы 42 000 и платежи 31 000 из таблицы. Получаем:
80 000 − 42 000 − 31 000 = 7 000 рублей.
Пока бюджет сходится. Но проверьте, не предстоят ли страховка, налоги, покупка лекарств или ремонт необходимой техники. Откладывайте на предсказуемые ежегодные траты: расход в 24 000 рублей потребует ещё 2 000 в месяц.
Теперь снизим поступления до 70 000 рублей. При прежних затратах не хватит 3 000: 70 000 − 42 000 − 31 000 = −3 000. Новая таблица сама по себе эту разницу не устранит.
Есть запас: можно формировать резерв и рассматривать дополнительные взносы. Всё уходит без остатка: любая незапланированная покупка способна нарушить график. Получается минус: нужно искать реалистичное изменение расходов, поступлений или условий договоров.
Это проверка личного бюджета, а не банковский показатель долговой нагрузки. Посильная доля выплат зависит в том числе от семейных расходов, поэтому единого безопасного процента от зарплаты нет.
Составьте календарь с учётом дат поступления денег
Даже положительный итог за месяц не исключает просрочку. Банк ждёт 16 000 рублей 5-го числа, а зарплата придёт 10-го. Значит, нужную сумму следует оставить от предыдущего поступления.
Чтобы понять, как платить несколько кредитов без путаницы, составьте календарь:
Запишите доступный остаток собственных денег на начало месяца.
Отметьте даты зарплаты и других надёжных поступлений.
Добавьте списания по договорам и необходимые бытовые расходы.
После каждого события пересчитайте, сколько остаётся.
Выделите даты, перед которыми результат становится отрицательным.
Отмечайте исполненные переводы. Напоминание ставьте с учётом времени зачисления; автоплатёж не сработает, если счёт пуст.
Неудобную дату обсудите с банком. До оформления новых условий действует прежний график. Перестановка числа в собственной таблице ничего в договоре не меняет.
Какой кредит погашать первым, если остаются свободные деньги
Выбирать приоритет можно, когда обеспечены обязательные взносы по всем договорам, необходимые траты и запас на ближайшие непредвиденные расходы.
По стоимости. Дополнительную сумму направляют туда, где дальнейшее пользование заёмными средствами обходится дороже. В примере это может быть карта под 39%, если льготный период уже не действует. Учитывайте, что ставки по разным операциям могут различаться. Такой подход обычно позволяет сократить будущие проценты.
По размеру остатка. Можно сначала завершить небольшое обязательство и высвободить его регулярный взнос. Платежей станет меньше, но экономия может оказаться скромнее. После закрытия договора освободившуюся сумму включают в план погашения долгов по остальным обязательствам.
При залоге, просрочке или судебном взыскании такой очередности может быть недостаточно: нужно оценить последствия по каждому требованию. Нельзя прекращать выплаты другим ради закрытия одного договора. Перед внеплановым перечислением также проверьте, как подать уведомление о досрочном возврате: простое пополнение счёта не всегда уменьшает основной долг в тот же день.
Что делать, если денег не хватает
Когда кредитов много, вопрос «что делать?» нужно разбирать по причине нехватки.
Не совпадают даты. Если месячного дохода достаточно, проверьте календарь и возможность согласовать другой день списания. Уточните, как это повлияет на начисления.
Заработок временно снизился. Обратитесь к кредитору до ближайшего срока. Опишите причину, приложите подтверждения и предложите посильный график. Проверьте право на кредитные каникулы: для них существуют установленные законом условия. При отсутствии оснований можно обсуждать индивидуальную реструктуризацию, но её согласование не гарантировано. Сохраните заявление и ответ.
Дефицит повторяется. Если даже осторожный расчёт каждый месяц показывает минус, одними напоминаниями проблему не решить. Оцените, какие расходы действительно можно сократить и насколько надёжно увеличение заработка. Не учитывайте ещё не найденную подработку.
При реструктуризации по соглашению меняют существующие условия. Рефинансирование предполагает новый договор для расчёта по прежним обязательствам. Меньший ежемесячный взнос может сопровождаться более долгим возвратом и большей переплатой. Запросите полную стоимость, новый график, сведения о страховке и других расходах; проверьте, какие долги будут закрыты.
Если доступного решения с кредиторами нет, стоит оценить правовые варианты. Материал «План реструктуризации задолженности физического лица» посвящён судебному механизму в деле о банкротстве. Он требует законных оснований и утверждения судом.
На консультацию в ЮрЭкс подготовьте расчёт бюджета, договоры и сведения об имуществе. Юрист оценит доступные варианты, сроки и расходы. Возможность освобождения от требований зависит от обстоятельств дела.
Как действовать, если уже появились просрочки и звонки
Сначала установите, кто обращается, по какому договору и из чего складывается требование. Запросите расчёт с учётом внесённых сумм. Не обещайте оплату завтра, если ближайшее поступление только через неделю. Предложения о скидке или новом графике сохраняйте письменно. Подготовиться к разговору поможет памятка «Как общаться с коллекторами».
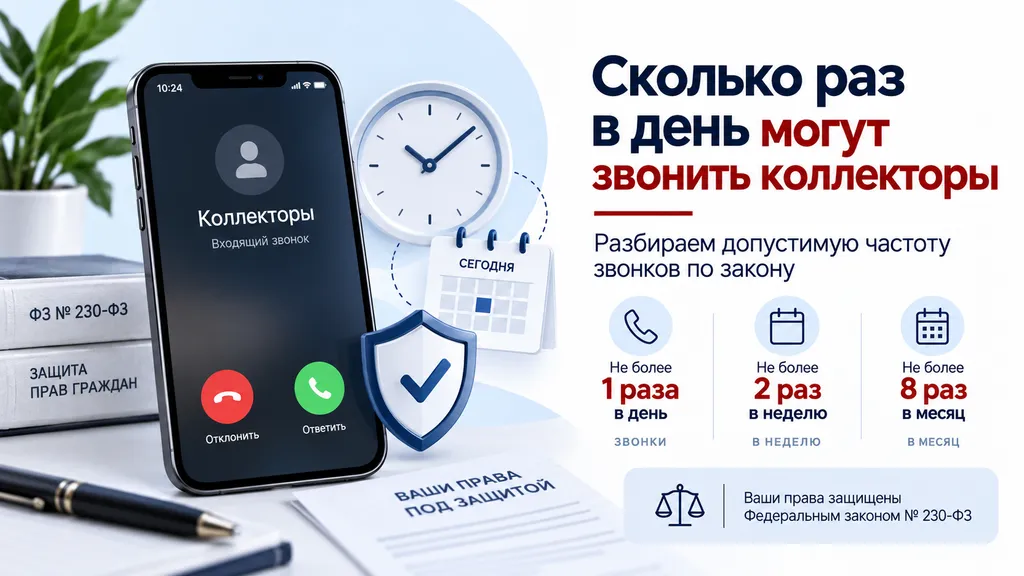
Фиксируйте кредитора, представителя, дату и содержание каждого разговора. По общему счётчику входящих нарушение определить нельзя. Разобраться поможет статья «Сколько раз в день могут звонить коллекторы».
Для технической фильтрации есть инструкция «Как заблокировать звонки из банков». При этом продолжайте проверять письма, личные кабинеты и судебные уведомления: ограничения входящих не останавливают взыскание.
Когда пересматривать план выплат
Обновляйте расчёт после изменения заработка, обязательных трат, ставки или графика, а также после закрытия отдельного договора. По карте каждый раз сверяйтесь с новой выпиской. Сопоставляйте прогноз с фактическими тратами, чтобы исправить ошибки.
Рабочий план виден по результату: новых просрочек нет, задолженность уменьшается, а продукты и коммунальные услуги не приходится оплачивать заёмными деньгами. Если использованный лимит снова вырос, общей нагрузки меньше не стало.
Частые вопросы
Как планировать выплаты при нерегулярном заработке?
Опирайтесь на осторожную оценку поступлений, а не на лучший месяц. При получении крупной суммы сначала обеспечьте ближайшие обязательные даты и повседневные нужды.
Можно ли включать доход супруга в расчёт?
Да, если вы согласовали, сколько он направляет в общий бюджет. Учтите его собственные обязательства и не считайте одну сумму дважды в двух личных планах. Участие в оплате само по себе не меняет стороны договора с банком.
Что лучше при досрочном погашении: уменьшать срок или платёж?
При прочих равных сокращение срока обычно уменьшает будущие проценты сильнее. Снижение обязательного взноса даёт больше свободы в месячном бюджете. Запросите оба графика и сравните общие расходы вместе с доступной нагрузкой. При нестабильном заработке меньший взнос может быть важнее максимальной экономии.
Начните с ближайшего месяца: внесите актуальные суммы и проверьте каждую дату. Чтобы выбраться из долгов, важно понять, что именно мешает расчётам. Если доход не покрывает необходимое и обязательные взносы, обсудите изменение условий и юридические варианты, пока нехватку не пришлось снова закрывать займом.